FED còn lâu mới hạ lãi suất- nhưng không lâu tới mức độ năm sau- PART II
Hôm trước admin mới nhận được phần tiền thắng kèo bet (cá cược). Counterparty (đối tác giao dịch) bảo: “Phần thưởng cho người dũng cảm”. Mình định đáp lại “Phần thưởng cho người dũng cảm có logic chắc chắn” nhưng thôi.
Đầu tiên, mọi người đọc cái Part I ở đây: https://shorturl.at/NhZvB. Nó sẽ giải thích cái based logic (logic cơ bản) của mình.
Chủ yếu, logic này dựa vào System Liquidity (thanh khoản hệ thống), nói đơn giản:
Hệ thống thừa tiền, nhiều tiền quá => Lạm phát tổng cầu không thể thấp => Lạm phát Mỹ phụ thuộc vào tổng cầu => Lạm phát cao.
Quá trình này chắc chắn có time lag (độ trễ thời gian). Nhưng như bài Part I, ít nhất thanh khoản phải về một level (mức) thấp để không gây lạm phát trở lại thì họ mới dám hạ lãi suất (LS). Level đó là RRP (Reverse Repurchase Program - chương trình mua lại ngược) phải về mốc 0 và RB (Reserve Balances - dư lượng dự trữ) chỉ còn 10% GDP (theo một research paper - bài nghiên cứu).
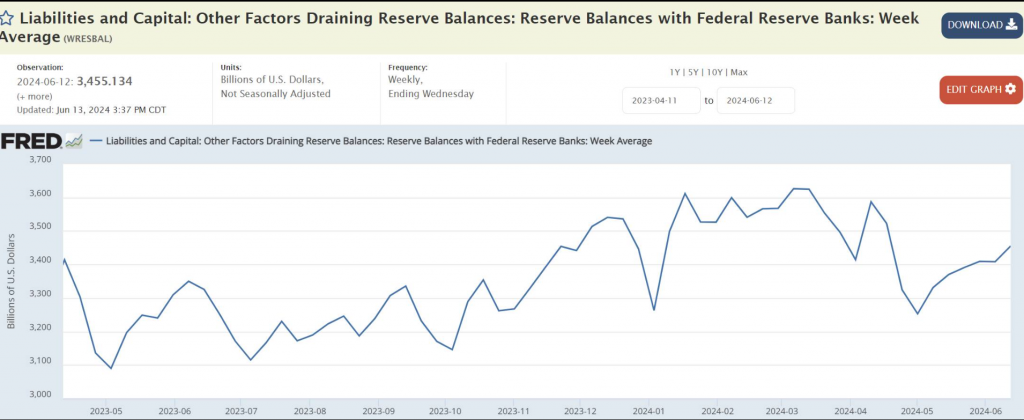
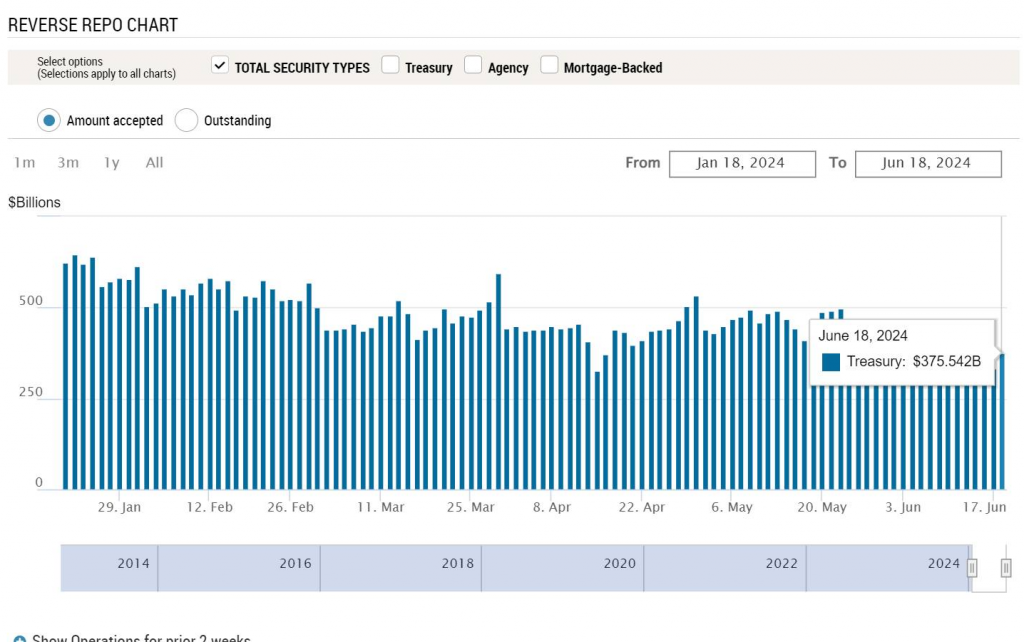
Giờ muốn thấy cut (cắt) lãi suất lần đầu, thanh khoản không được dư thế này. Hiện tại, RB = 3.45 nghìn tỷ USD, đang tăng và quay lại mức đầu tháng 3, còn RRP = 375 tỷ USD, gần như không đổi, chỉ giảm khoảng 50 tỷ USD (50 bio) so với 2 tháng trước. Với việc hạ pace (tốc độ) roll từ 60 tỷ xuống 25 tỷ như vậy, thì phải tới “mùng thất” (lâu lắm) mới xong QT (Quantitative Tightening - thắt chặt định lượng). Mình prefer (thích) xem RRP vì tính thanh khoản tuyệt đối của nó, so với lần QT trước (nó phải cận 0).
Nếu họ hạ lãi suất mà vẫn duy trì QT, đó là một sự mismatch (không đồng bộ). Lần cuối họ làm vậy là khi có stagflation (lạm phát đình trệ) giai đoạn 1980s. Nên khi update (cập nhật) lại, mình thấy còn lâu chán để FED (Cục Dự trữ Liên bang Mỹ) hạ lãi suất. Còn chờ. Pace 25 tỷ thì… 10 tháng nữa nhé!
Tuy nhiên, đây chỉ là logic tư duy của mình. Vì lạm phát lúc nào cũng có nhiều yếu tố. Một số yếu tố mình nghĩ cũng quan trọng là lạm phát đã kéo dài và có highbase (đỉnh cao). Theo dữ liệu, tháng 9/2021 Core PCE (Chỉ số giá tiêu dùng cá nhân cốt lõi) tăng 4.1%, tháng 9/2022 là 5.5%. Highbase trong lạm phát dịch vụ khó nói, nhưng vì tính chất highbase, biết đâu lạm phát khó tăng nữa.
Biết đâu, đúng không?
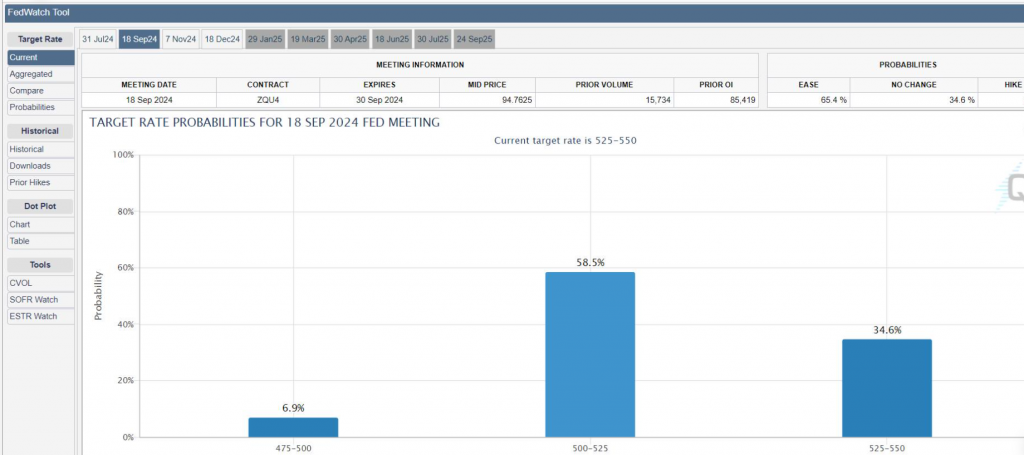
Quay lại logic của mình, mình nghĩ first cut (lần cắt lãi suất đầu tiên) trong năm nay có lẽ không phải tháng 9. Dù sao, có phải hay không thì mình cũng win (thắng). Đương nhiên không nhờ may mắn gì cả. Nói thật, lúc mình bet cái kèo trên CME Watch (công cụ dự đoán lãi suất của CME), tháng 6 hạ lãi suất xác suất tận 70%, giờ tháng 9 hạ chỉ còn 60% thôi.
Bài viết khác