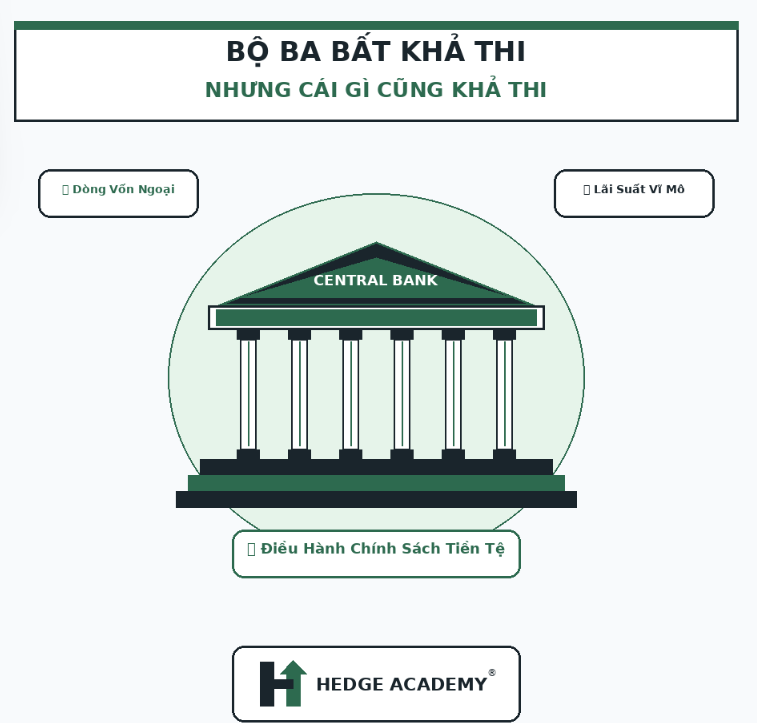
BỘ BA BẤT KHẢ THI NHƯNG CÁI GÌ CŨNG KHẢ THI
(Bài viết có sự lược bỏ sự không phù hợp về ngôn từ, còn thích tự do thì tại trang cá nhân của admin)
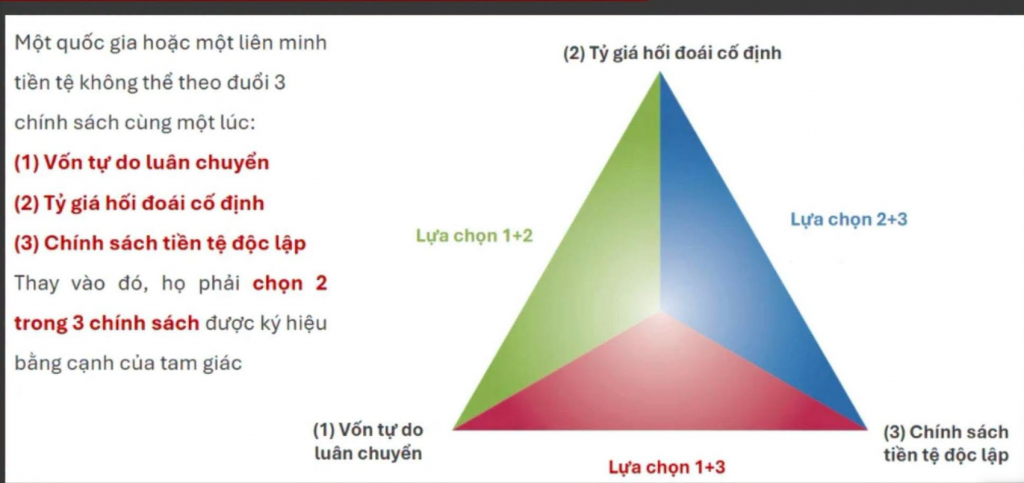
Có một thứ tôi thấy khá buồn cười trong kinh tế học vĩ mô: “Bộ ba bất khả thi” thường được dạy như thể đó là một định luật vật lý. Vẽ một cái tam giác, ghi ba thứ: tự do dòng vốn – tỷ giá cố định – chính sách tiền tệ độc lập; rồi kết luận một quốc gia chỉ được chọn hai. Nghe rất đẹp. Nhưng vấn đề nằm ở chữ “bất khả thi”. Trên thực tế, gần như cái gì cũng có thể làm được. Câu hỏi đúng phải là: làm được trong bao lâu, bằng công cụ gì, và cái giá phải trả là gì?
Bộ ba bất khả thi thực chất mô tả một trade-off trong một tập hợp giả định khá chặt: vốn di chuyển tự do, tỷ giá được cam kết cố định và NHTW muốn kiểm soát điều kiện tiền tệ trong nước. Khi các giả định đó thay đổi, cái “tam giác” cũng thay đổi theo. Một quốc gia hoàn toàn có thể vừa muốn kiểm soát tỷ giá, vừa muốn duy trì một mức độ độc lập nhất định về chính sách tiền tệ. Nhưng nó phải trả giá bằng dự trữ ngoại hối, can thiệp FX, kiểm soát dòng vốn, sterilization, thay đổi bảng cân đối NHTW hoặc chấp nhận một mức độ biến động nhất định của tỷ giá/lãi suất. Nói cách khác: không phải “không làm được”, mà là “làm được bằng cách nào và ai trả tiền”.
Trung Quốc là một ví dụ rất rõ. Trung Quốc có một nền kinh tế mở cực lớn, RMB được quản lý chặt, nhưng PBoC vẫn sở hữu một bộ công cụ tiền tệ rất rộng: policy rates, OMO, RRR, MLF, tín dụng, FX intervention… Tất nhiên, Trung Quốc không phải nền kinh tế có dòng vốn hoàn toàn tự do nhưng cũng không " chặt" . Nó đơn giản là market. Nếu chặt thế nói thật họ đã chẳng có FDI ở VN. Nhưng câu chuyện đáng chú ý hơn nằm ở dự trữ ngoại hối. Trung Quốc từng sở hữu gần 4 nghìn tỷ USD dự trữ và trong giai đoạn 2014–2016 đã sử dụng lượng dự trữ khổng lồ đó để chống lại áp lực mất giá RMB. World Bank – China reserves Đây chính là thứ cái tam giác đơn giản thường không nói hết: dự trữ ngoại hối chính là một phần “cái giá” để mua thêm không gian chính sách. Có 4 nghìn tỷ USD reserve thì bạn có thể chống đỡ một cú capital outflow lâu hơn một quốc gia chỉ có vài chục tỷ USD. Không phải bạn phá được quy luật; bạn đang mua thêm thời gian và không gian chính sách bằng bảng cân đối của NHTW.
Và câu chuyện RMB năm 2016 càng cho thấy thị trường không thể chỉ nhìn vào một cái tam giác rồi kết luận. Khi thị trường đặt cược vào việc RMB mất giá, PBoC có thể sử dụng reserve, capital controls, cơ chế fixing và nhiều công cụ khác để thay đổi economics của việc short RMB. Đây là lý do những người tham gia thị trường phải tính đến khả năng can thiệp và chi phí để “đánh nhau” với NHTW, chứ không đơn giản là nhìn vào chênh lệch lãi suất rồi short đồng tiền. Đó là Treasury. Không phải vẽ tam giác rồi kết thúc câu chuyện.
Nhưng cũng phải phản biện ngược lại chính luận điểm này: reserve lớn không có nghĩa là phá được bộ ba bất khả thi. Nếu vốn thực sự tự do, thị trường tin rằng tỷ giá cố định không thể duy trì và dòng vốn đủ lớn, áp lực cuối cùng vẫn quay trở lại. NHTW bán FX để bảo vệ tỷ giá sẽ hút thanh khoản nội tệ; nếu muốn trung hòa thì phải sterilize. Sterilization lại có chi phí lãi suất, rủi ro định giá, tác động lên bảng cân đối và đôi khi cả chi phí quasi-fiscal. Vì vậy, cách nói chính xác hơn không phải “Bộ ba bất khả thi là sai”, mà là: “Bộ ba bất khả thi không nói cho chúng ta biết đầy đủ cái giá của việc cố đạt cả ba mục tiêu.”
Việt Nam còn thú vị hơn. Giai đoạn 2014–2019, nếu nhìn vào tốc độ tăng tín dụng và M2, chúng ta thấy một hệ thống tiền tệ có rất nhiều động lực nội sinh. Nhưng ở đây cần tránh một lỗi khác: M2 tăng hay tín dụng tăng không đồng nghĩa Việt Nam đang QE theo nghĩa của Fed. QE là một cơ chế mua tài sản quy mô lớn với mục tiêu tác động đến financial conditions; credit growth và money supply growth là những biến khác. Điều này cho thấy một điểm quan trọng hơn: chính sách tiền tệ của một quốc gia không thể được mô tả bằng một policy rate duy nhất. Credit growth, liquidity, FX intervention, interbank rate, deposit rate, lending rate, reserve accumulation và các quy định tín dụng đều có thể trở thành một phần của transmission mechanism. Cái từ " độc lập" lại một lần nữa quá là sai. chẳng có gì là " độc lập" nhưng cũng chẳng có gì là phụ thuộc nó đơn giản là cái này đánh đổi cái kia.
Singapore thậm chí còn cho thấy vấn đề nằm ở chính định nghĩa của “monetary independence”. MAS chủ yếu sử dụng S$NEER – tỷ giá hiệu lực danh nghĩa của SGD làm anchor của chính sách tiền tệ, thay vì lấy một policy rate kiểu Fed làm trung tâm. Khi exchange rate trở thành công cụ chính, lãi suất và money supply trong nước trở thành những biến nội sinh hơn. MAS có thể can thiệp FX và tích lũy reserve để thực hiện reaction function của mình. Vậy Singapore có monetary independence không? Nếu định nghĩa nó là “Fed muốn 5%, tôi muốn 2%, và tôi hoàn toàn kiểm soát domestic interest rate bất kể thị trường”, thì không. Nhưng nếu hiểu monetary policy là khả năng lựa chọn reaction function phù hợp với cấu trúc nền kinh tế, thì câu chuyện hoàn toàn khác. Vấn đề nằm ở định nghĩa “independence”.
Hong Kong lại là case gần textbook hơn: currency board khiến monetary base và điều kiện tiền tệ nội địa phải điều chỉnh để bảo vệ tỷ giá. Ở đây, cái giá của việc giữ exchange rate rất rõ: bạn hy sinh phần lớn quyền tự chủ của điều kiện tiền tệ để đổi lấy credibility của tỷ giá. Vì vậy, bộ ba bất khả thi vẫn có giá trị, nhưng giá trị của nó nằm ở việc chỉ ra trade-off, chứ không phải biến nó thành câu thần chú “chỉ được chọn hai”. Mà đơn giản hơn Hongkong là ngõ của China nơi giao dịch CNY offshore, tóm lại nó giống SING là trạm trung chuyển, luôn có CA dương.
Điều buồn cười là capital mobility cũng chẳng phải một cái công tắc ON/OFF. Có FDI, portfolio flow, debt flow, resident outflow, non-resident inflow, offshore market, derivative market, capital control, macroprudential measure… Một nước có thể tự do với loại vốn này nhưng kiểm soát loại vốn khác. Một nước có thể để vốn đi vào nhưng hạn chế dòng vốn ra. Một nước có thể không kiểm soát trực tiếp nhưng dùng reserve, intervention và regulation để thay đổi incentive của thị trường. Cho nên nếu chỉ nói “vốn tự do” mà không hỏi tự do loại vốn nào, với ai, ở thị trường nào và trong điều kiện nào, thì câu trả lời đã thiếu từ đầu.
Và đây mới là điều tôi muốn phản biện: một người làm Treasury không thể chỉ nhìn vào một cái tam giác rồi kết luận “tỷ giá cố định + vốn tự do = không thể có monetary independence”. Câu hỏi tiếp theo phải là: Fixed đến mức nào? Capital mobility đến mức nào? Reserve bao nhiêu? NHTW có khả năng intervention thế nào? Sterilization bằng công cụ gì? Banking system hấp thụ liquidity ra sao? Chi phí carry của reserve là bao nhiêu? Có offshore market không? Tỷ giá được target ở spot, band, basket hay NEER? Monetary independence đang được đo bằng policy rate, money supply, credit, liquidity hay toàn bộ financial conditions?
Đây mới là khác biệt giữa học macro để đi thi và học macro để làm Treasury. Trong Treasury, không có cái gì “bất khả thi” một cách tuyệt đối. Chỉ có những cấu trúc bảng cân đối khác nhau, những công cụ khác nhau và những cái giá khác nhau. Một NHTW có thể giữ tỷ giá, giữ lãi suất, mở cửa vốn, mở rộng thanh khoản, sterilize và can thiệp. Nhưng nó không thể làm tất cả những thứ đó mà không làm thay đổi một biến số nào khác trong hệ thống.
Cho nên bản chất thật sự của “Bộ ba bất khả thi” không phải là:
“Chọn 2 trong 3.”
Mà là:
“Nếu cố giữ cả 3, hãy nói cho tôi biết bảng cân đối nào sẽ phải trả giá.”
Đó mới là câu hỏi của Treasury. Còn cái tam giác gần 50 năm tuổi? Nó là điểm bắt đầu để học, không phải điểm kết thúc để bốc phét. Một mô hình nếu không giúp bạn giải thích được ai đang trả giá, trả bằng tài sản gì, qua kênh nào và trong bao lâu, thì đem nó làm “báu vật” để giải thích chính sách tiền tệ thực tế cũng chẳng có nhiều giá trị.
=> Đăng ký Premium o web moi của Hedge để đọc thêm những bài viết phân tích chi tiết chỉ dành riêng cho Premium Member
https://www.hedge-academy.com/dang-ky-premium
Bài viết khác