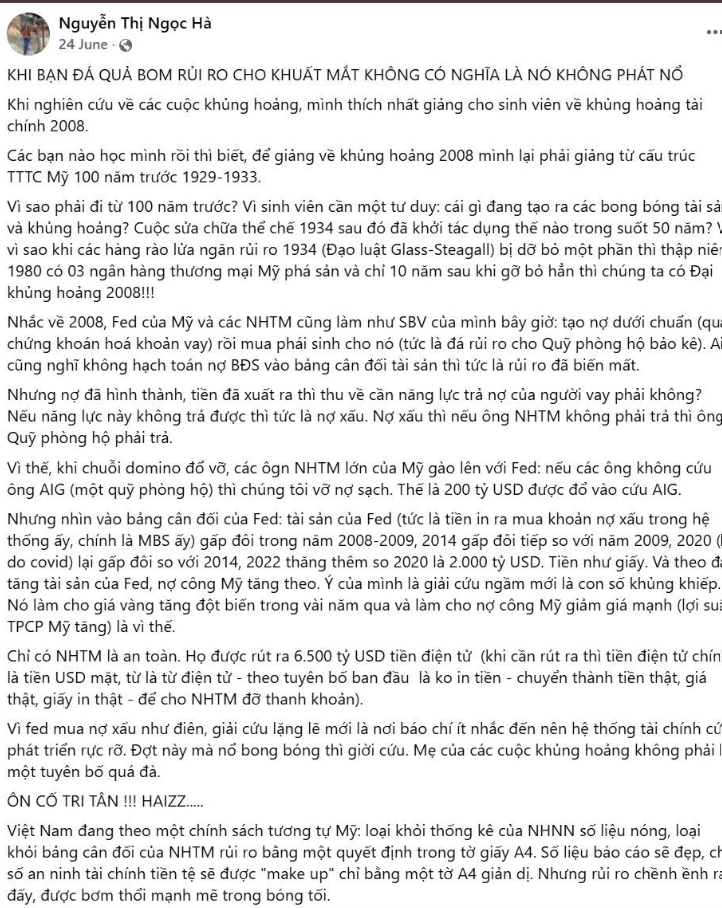
Phản biện: Vấn đề không nằm ở một vài con số, mà nằm ở cách hiểu về monetary system của Fed
Tôi đã đọc khá kỹ lập luận trong bài viết. Theo tôi, vấn đề lớn nhất không phải là tác giả nhìn sai một vài con số, mà là framework được sử dụng để giải thích những con số đó có vấn đề ngay từ nền tảng. Tác giả liên tục sử dụng Repo, reserve balance, LCR, Fed balance sheet và Treasury yield như thể chúng đều là những biến đại diện trực tiếp cho “thanh khoản”. Nhưng trong một monetary system hiện đại như Mỹ, đây là những khái niệm hoàn toàn khác nhau, nằm ở những tầng khác nhau của balance sheet và monetary-policy implementation. Khi không phân biệt được chúng, một số hiện tượng có thật trên money market rất dễ bị biến thành một narrative lớn hơn nhiều so với những gì dữ liệu thực sự chứng minh.
Thứ nhất, Repo không phải là thước đo trực tiếp cho việc hệ thống ngân hàng thiếu tiền. Repo là một công cụ trong cơ chế vận hành thị trường tiền tệ và thực thi chính sách tiền tệ của Fed. Việc Repo usage xuất hiện không đồng nghĩa với việc ngân hàng đang “hết tiền”, càng không đồng nghĩa Fed đang phải cứu một hệ thống ngân hàng thiếu thanh khoản. Cuối năm 2025 đúng là repo rates tăng đáng kể, và đây là một tín hiệu đáng chú ý về marginal funding pressure. Tôi không phủ nhận điểm này. Nhưng cần phân biệt giữa price of funding và quantity of funding. Repo rate tăng cho thấy chi phí funding ở biên tăng; nó không tự động chứng minh rằng toàn bộ hệ thống đang thiếu reserve. Quan trọng hơn, lượng Repo trong các operation được viện dẫn vẫn rất nhỏ nếu đặt cạnh quy mô reserve balance của hệ thống ngân hàng Mỹ, vốn ở mức hàng nghìn tỷ USD. Một operation vài chục tỷ USD và một reserve balance gần 3 nghìn tỷ USD là hai order of magnitude hoàn toàn khác nhau. Vì vậy, lấy một vài spike Repo rồi kết luận “NHTM đang quay trở lại Repo ngày càng nhiều vì thiếu tiền” là không đủ cơ sở. Nếu muốn chứng minh một liquidity shortage mang tính hệ thống, phải cho thấy sự suy giảm của aggregate reserves, deterioration của bank funding conditions, reserve distribution, liquidity buffers và các chỉ báo liên quan — chứ không thể chỉ dựa vào một vài phiên Repo. Hay đơn giản hơn REPO vài ngàn tỏi liên tục.
Thứ hai, tác giả dường như không hiểu khái niệm “ample reserves” và điều này dẫn tới một sai lầm rất cơ bản về cung tiền và reserve. Trong framework hiện đại của Fed, “ample reserves” không có nghĩa là hệ thống đang thiếu tiền. Ngược lại, nó có nghĩa Fed duy trì một lượng reserve đủ lớn, kèm buffer, để nhu cầu dự trữ của hệ thống được đáp ứng mà những thay đổi nhỏ trong lượng reserve không làm lãi suất overnight biến động mạnh. Do đó, việc reserve balance giảm từ trạng thái cực kỳ dồi dào xuống gần vùng ample không thể được diễn giải thành “hệ thống sắp hết tiền”. Cách diễn giải chính xác hơn là độ dư thừa về lượng đã giảm xuống và marginal value của reserve bắt đầu tăng, khiến một số money-market rates nhạy cảm hơn với các cú shock về funding, settlement hoặc dealer balance sheet. Hai trạng thái “aggregate reserves vẫn ample” và “marginal funding pressure tăng” hoàn toàn có thể tồn tại đồng thời. Chính đây là điều đã xảy ra vào cuối 2025: money-market conditions trở nên chặt hơn ở biên, nhưng điều đó không biến thành một aggregate liquidity crisis. Fed dừng QT bởi họ muốn bảo đảm reserve tiếp tục nằm trong vùng ample; đây là vấn đề về monetary-policy implementation, không phải bằng chứng Fed phải “cấp cứu” một hệ thống ngân hàng đã cạn tiền.
Thứ ba, bài viết tiếp tục đánh đồng reserve, LCR, liquidity và khả năng hấp thụ Treasury — trong khi đây là những vấn đề hoàn toàn khác nhau của balance sheet. LCR cao không có nghĩa ngân hàng đang giữ một lượng cash dư thừa có thể tùy ý sử dụng; LCR được xây dựng trên HQLA và projected net cash outflows. Ngược lại, việc các ngân hàng lớn duy trì LCR trên mức tối thiểu cũng không phù hợp với một narrative đơn giản rằng hệ thống đang rơi vào liquidity distress. Nhưng từ đó lại phải đi thêm một bước: reserve abundance cũng không đồng nghĩa với Treasury absorption capacity. Một ngân hàng có nhiều reserve và LCR cao vẫn có thể không muốn hoặc không thể mua thêm UST vì capital, leverage, SLR, duration risk, balance-sheet allocation, regulatory constraints và opportunity cost của balance sheet. Đây chính là lý do phải phân biệt ít nhất bốn thứ: liquidity của hệ thống, liquidity của từng ngân hàng, reserve balance và balance-sheet capacity. Tác giả không thực hiện được sự phân biệt này nhưng lại sử dụng chúng như những biến thay thế cho nhau. Tương tự, lập luận “UST yield tăng vì nợ công tăng → Repo sẽ tăng mạnh vì ngân hàng thiếu tiền” cũng quá cơ học. Treasury yield và repo conditions có thể liên quan thông qua dealer balance sheet, collateral, Treasury issuance, settlement và funding conditions, nhưng không tồn tại một causal chain đơn giản kiểu “yield tăng → bank hết cash → Repo tăng”. Nếu muốn đưa ra kết luận đó, phải chứng minh bằng dữ liệu chứ không thể mặc định.
Thứ tư, khi những cơ chế cơ bản trên không được giải thích bằng balance-sheet mechanics, bài viết bắt đầu bổ sung một loạt narrative mang tính thuyết âm mưu để lấp vào khoảng trống giải thích. Ví dụ, Fed được mô tả như đang “ôm nợ xấu” của ngân hàng; việc đưa reserve requirement về 0% được nối với việc tạo SRF như thể Fed đang xây dựng một hệ thống tự động cấp cứu NHTM; SRF bị mô tả như một dạng “tự động hóa Repo” để Fed cứu ngân hàng; rồi sự gia tăng Fed assets lại được quy thành hàng trăm tỷ USD Repo mà không phân rã balance sheet để xác định tài sản nào thực sự tăng. Đây là những kết luận rất lớn nhưng lại thiếu nền tảng accounting tương ứng. Reserve requirement được đưa về 0% là một phần của quá trình chuyển sang ample-reserves framework, nơi reserve requirement không còn giữ vai trò trung tâm như trong scarce-reserves regime. SRF là một backstop cho money-market functioning và monetary-policy implementation, không phải một “nút cấp cứu ngân hàng” được thiết kế để cứu một hệ thống thường xuyên thiếu tiền. Tương tự, Fed asset tăng không thể tự động đồng nghĩa với Repo tăng; muốn kết luận phải nhìn vào composition của balance sheet: Treasury holdings, MBS, repo và các khoản mục khác. Đây là những nguyên tắc accounting và monetary-policy mechanics rất cơ bản.
Vì vậy, điều đáng phê bình nhất ở bài viết không phải đơn giản là “sai một vài số liệu”. Vấn đề nằm ở việc tác giả dường như chưa xây dựng được một mô hình nhất quán về cách tiền và thanh khoản vận động trong hệ thống ngân hàng Mỹ. Cung tiền, reserve balances, bank liquidity, Repo, LCR, Fed balance sheet, QE và Treasury absorption capacity bị đặt cạnh nhau như thể chúng là cùng một thứ. Trong khi thực tế, muốn phân tích nghiêm túc phải bắt đầu từ balance sheet: ai đang giữ tài sản gì, liability của ai tăng, reserve được tạo ở đâu, transaction nào làm reserve thay đổi, funding pressure nằm ở đâu và constraint thực sự nằm ở cash, capital, leverage hay balance sheet capacity.
Nếu muốn tranh luận nghiêm túc về hệ thống tài chính Mỹ, hoàn toàn có thể đặt ra những câu hỏi rất đáng giá: dealer balance sheet có đang trở thành constraint đối với Treasury market hay không? Treasury issuance đang phân bổ burden lên bank và non-bank intermediaries như thế nào? Marginal value của reserve đang tăng ra sao? Regulatory leverage constraints ảnh hưởng thế nào tới Treasury absorption? Và Fed nên duy trì bao nhiêu reserve để bảo đảm monetary-policy implementation? Đây đều là những vấn đề thực sự đáng nghiên cứu.
Nhưng muốn trả lời những câu hỏi đó, trước hết phải hiểu những khái niệm nền tảng nói trên. Không thể bắt đầu bằng một vài spike của Repo, một con số LCR, một thay đổi trong Fed assets rồi ghép chúng thành một câu chuyện về liquidity crisis. Đó không phải là monetary analysis; đó là việc áp một narrative có sẵn lên những biến số mà bản thân chưa phân biệt đúng về mặt kinh tế và accounting.
Bài viết khác