

Bác chủ tích GP vay 11% TDH mà thấy cao thì đi hỏi VIC
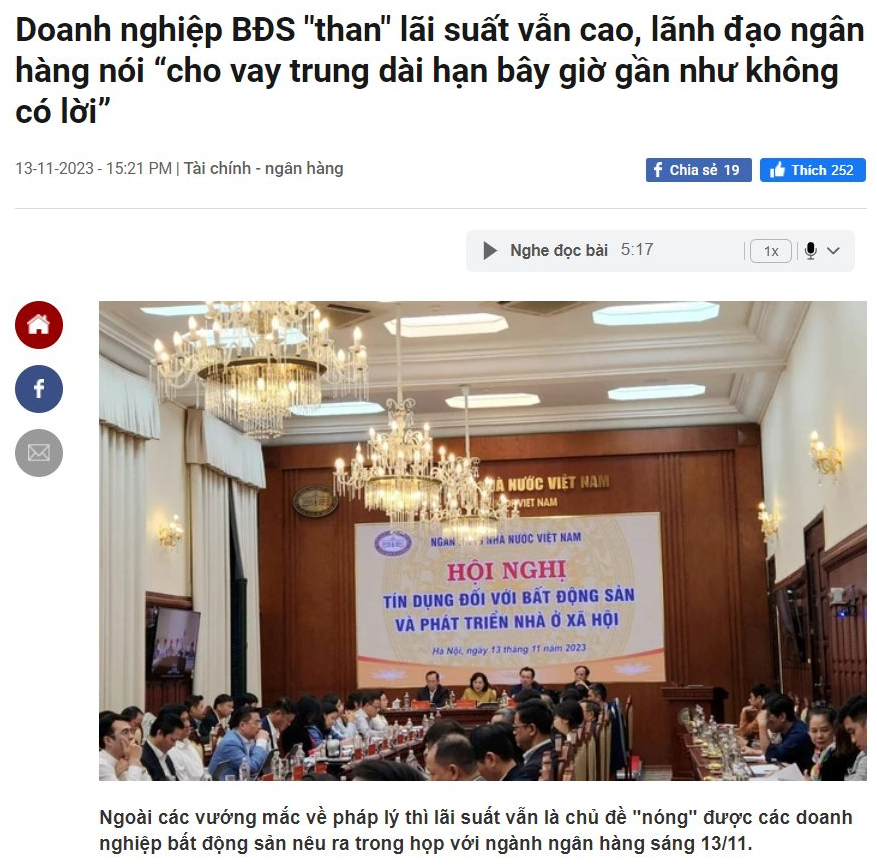
Nói rằng cho vay bất động sản (BĐS) “gần như không có lời” là không đúng, nhưng đúng là cho vay BĐS có vấn đề. Vấn đề nằm ở chỗ cho vay BĐS vừa “được coi” là không an toàn, vừa thực tế rủi ro và chi phí cao.
Được coi là không an toàn vì:
Trọng số rủi ro (RW - Risk Weight) cho vay BĐS khá cao, tối đa tới 200%. Tuy nhiên, tùy theo tỷ số LTV (Loan to Value - tỷ lệ cho vay trên giá trị tài sản) và DSC (Debt Service Coverage - khả năng trả nợ), RW có thể giảm. Theo khảo sát, cho vay mua BĐS thường có RW trên dưới 100%.
Tỷ lệ này làm CAR (Capital Adequacy Ratio - tỷ lệ an toàn vốn) bị ảnh hưởng nặng, giảm CAR thì khó xin room (phòng dư tín dụng). Cái này rất căng.
Thực tế rủi ro và chi phí cao vì:
Cho vay mua BĐS là cho vay trung dài hạn (TDH). Nhưng SBV (Ngân hàng Nhà nước) lại siết NVNHCVTDH (nguồn vốn ngắn hạn cho vay trung dài hạn). Nguồn vốn thì chỉ có bấy nhiêu, không phải giai đoạn tăng mạnh để huy động thêm. Do đó, chỉ 30% nguồn ngắn được dùng cho vay dài, khiến Bank (ngân hàng) phải tìm nguồn dài. Nguồn dài dễ nhất là huy động, nhưng hiện nay huy động nguồn dài rất khó. CD (chứng chỉ tiền gửi) hay Bond (trái phiếu) bị ảnh hưởng từ vụ việc năm ngoái, khiến Bank không huy động được. Càng khó huy động, chi phí càng cao. Vì thế, NHTM (ngân hàng thương mại) nói “gần như không có lời” là hơi quá, nhưng lợi nhuận đúng là thấp. NIM (Net Interest Margin - biên lãi ròng) có giảm thật, nhưng không quá nghiêm trọng. Điều chính là rủi ro nợ xấu (phải dự phòng lớn) và áp lực thanh khoản khiến Bank cảm giác “không lời.”
Chủ tịch GP Invest từng nói: “Chúng tôi đi vay, năm đầu được ưu đãi 8%. Hết tháng 6/2023 thì theo lãi suất thả nổi là 10,5%, lúc đầu là 11%. Đến tháng 10 vừa rồi vẫn tính chúng tôi 9,5%. Hiện lãi suất huy động là 4,75%, cộng biên độ 3% thì chỉ đến 8% là cùng. Chúng tôi cho rằng NHNN (Ngân hàng Nhà nước) đã chỉ đạo sát sao, hạ lãi suất điều hành, lãi suất tín dụng, nhưng doanh nghiệp vẫn phải tiếp cận lãi suất rất cao.”
Nói vậy hơi sai, vì chi phí huy động thực tế cho kỳ hạn dài chắc chắn cao hơn 5%, chưa kể chi phí rủi ro từ dự phòng. Vậy nên, lãi suất cho vay 10,5% là rẻ. Vin (Vingroup) còn vay USD với lãi 10% cơ mà!
Bài viết khác


