Cơ chế liên thông TT1 và TT2 ở VN

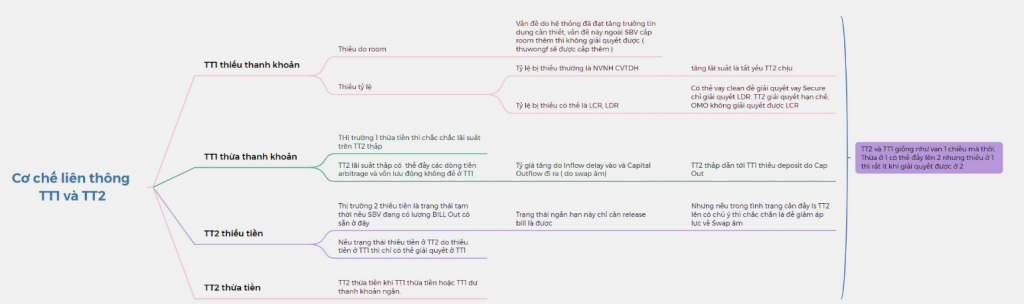
SBV (Ngân hàng Nhà nước) ngừng hút bill (gọi thầu tín phiếu) chắc chắn là do áp lực tỷ giá không còn lớn, khi tỷ giá dừng dưới 24,600 – mức chấp nhận được. Nhưng việc này không liên quan đến các vấn đề mình sẽ trình bày dưới đây: Liệu có thể nhìn lãi suất TT2 (vốn cấp 2) để đánh giá vấn đề ở TT1 (vốn cấp 1) không? Câu trả lời là không. TT2 và TT1 chỉ như cái van một chiều từ TT1 lên TT2, chứ không có chiều ngược lại.

TT2 thiếu tiền, lãi suất cao, hoặc là ý chí của SBV do áp lực tỷ giá, lạm phát, chứ nếu thiếu do TT1 thì chỉ TT1 giải quyết được thôi. Nên nhìn lãi suất TT2 giống như thầy bói xem voi vậy. Thay vào đó, mình recommend (khuyến nghị) một market (thị trường) thú vị hơn: Goverment Bond (trái phiếu chính phủ). Trạng thái thanh khoản trên thị trường này thú vị hơn nhiều so với mấy vấn đề lãi suất TT2. Cơ chế thì mình đã viết trong hình.
Bài viết khác


(Bài viết có sự lược bỏ sự không phù hợp về ngôn từ, còn thích tự do thì tại trang cá nhân của admin) Có một thứ tôi thấy khá buồn cười trong kinh tế học vĩ mô: “Bộ ba bất khả thi” thường được dạy như thể đó là một định luật vật lý. … Đọc tiếp "BỘ BA BẤT KHẢ THI NHƯNG CÁI GÌ CŨNG KHẢ THI"
Hedge Academy tổng hợp một số feedback từ các lớp Macroeconomics gần đây, bao gồm cả chương trình cũ 12 buổi và chương trình mới 18 buổi. Từ những feedback của các khóa trước, Hedge Academy đã chủ động điều chỉnh và nâng cấp chương trình: bổ sung kiến thức nền, tăng thời lượng học … Đọc tiếp "HỌC VIÊN NÓI GÌ VỀ CÁC KHÓA MACROECONOMICS TẠI HEDGE ACADEMY?"
Tôi đã đọc khá kỹ lập luận trong bài viết. Theo tôi, vấn đề lớn nhất không phải là tác giả nhìn sai một vài con số, mà là framework được sử dụng để giải thích những con số đó có vấn đề ngay từ nền tảng. Tác giả liên tục sử dụng Repo, reserve … Đọc tiếp "Phản biện: Vấn đề không nằm ở một vài con số, mà nằm ở cách hiểu về monetary system của Fed"
error: Content is protected !!