

Nói chung là hiện tại Fintech là tăng cost
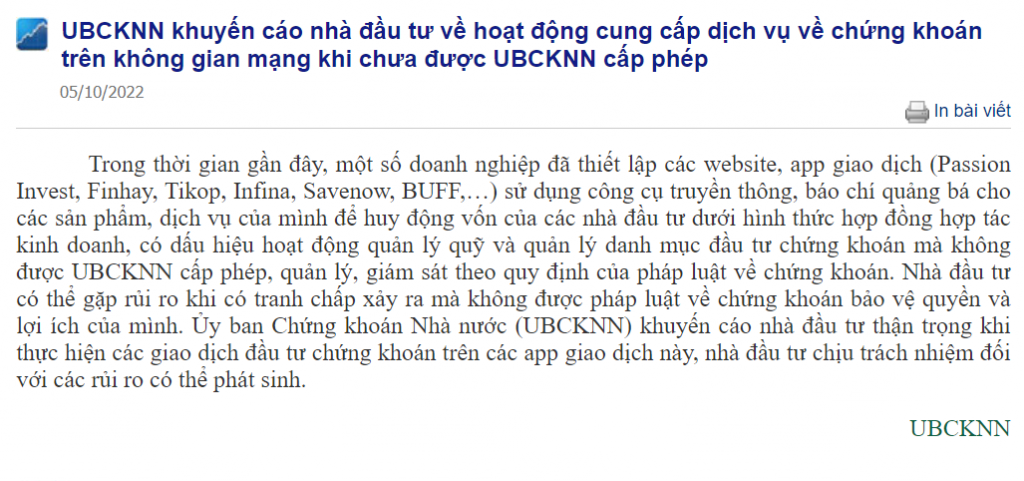
Chưa gì đã bị gỡ. Bản thân mình đã từng làm Fintech một thời gian ngắn, trên góc độ của người làm finance, mình có nhận xét như sau:
I. Fintech nhưng không có Tech
- - Mình sẽ không nói quá nhiều về phần backend vì thực ra nó không thể hoạt động như core bank thông thường, mà Fintech thường không chứa quá nhiều tech. Nó chỉ đơn thuần là một distribution function (ở đây là đi bán CCQ) ăn hoa hồng mà thôi. Nên về technical thì Fintech không chứa quá nhiều tech.
- - Nó không có một công nghệ tài chính nào đáng kể. Không tự động hóa được phần nào to tát. Vẫn là ăn trên đầu khách hàng phần NIM, CASA. Nói chung là chả khác quái gì bank truyền thống cả. Nó chỉ là cái app thôi mà. Nếu mà so app đó với app của MBB thì hơi bị thua. Được cái Fintech nó hay đẻ ra nhiều thứ bắt mắt và tốn cơm, giống kiểu Momo.
II. Fintech không chứa Fin
- - Fintech cũng không chứa chút finance nào. Việc offer được một giá gửi tiền tốt hơn và tiếp cận được nhiều người hơn do một số nguyên nhân chính như sau:
- - Ít chịu luật quy định hơn: Hiện chính thức thì Fintech không chịu quản lý về vốn của BTC (giống như công ty chứng khoán) hay SBV (giống như bank). Chính xác ra, hiện tại Fintech không có bất kỳ quy định nào về vốn hay danh mục cả. Nên về mặt lý thuyết, Fintech có thể take risk unlimited. Và nếu trên quan điểm quản trị rủi ro, mình thấy nó có khá nhiều risk rất khó tả và buồn cười.
- - Danh mục của Fintech: Ngoài chuyện môi giới dăm ba cái CCQ, DM của Fintech nó chỉ nằm ở bond. Với exp bên trên thì mình lại đánh giá danh mục của bọn này khá là an toàn. Khả năng default cho tụi này khá là thấp cho danh mục bond. Thực ra NIM của danh mục này đâu đó tầm 3%. Nhưng mình nói thật, ăn thế là hơi dày. Vì rủi ro vẫn là thuộc về khách hàng 100%. Khách thì được 7-8%, mình ăn luôn 3%, thì hơi dày. Trong khi rủi ro là của khách hàng tất. Đáng lẽ ăn mình fee giao dịch thôi, ông ăn luôn cả NIM. Nên mình nghĩ siết là đúng.
- - Marketing giỏi hơn: Mình thấy thật sự bọn này marketing quá giỏi. Nó tiếp cận những đối tượng kiểu ít tiền nhưng tận hưởng cảm giác đầu tư tích sản. Hoàn toàn chả hợp lý quái gì trong phân bổ tài sản, cũng chẳng phải là một wealth advisor gì cho cam. Đơn giản, nó marketing giỏi.
- - Năng động hơn: Bank, FI truyền thống thật sự không thể năng động và ít người giống mấy app kia. Nên mình thấy tập khách của mấy app này đúng kiểu độ tuổi thấp, tiền ăn sáng không có nên mới tích tích thành 50k.
Thế Fintech có cái quái gì mà sao được đầu tư kinh thế? Nói chung nên hỏi chủ đứng sau mỗi cái Fintech hoặc người thực sự đứng sau nó muốn gì, được lợi gì. Mình nghĩ nói tới đây thôi, còn công việc đường sau, cả nhà tự tìm hiểu tiếp.
Bài viết khác

(Bài viết có sự lược bỏ sự không phù hợp về ngôn từ, còn thích tự do thì tại trang cá nhân của admin) Có một thứ tôi thấy khá buồn cười trong kinh tế học vĩ mô: “Bộ ba bất khả thi” thường được dạy như thể đó là một định luật vật lý. … Đọc tiếp "BỘ BA BẤT KHẢ THI NHƯNG CÁI GÌ CŨNG KHẢ THI"

Hedge Academy tổng hợp một số feedback từ các lớp Macroeconomics gần đây, bao gồm cả chương trình cũ 12 buổi và chương trình mới 18 buổi. Từ những feedback của các khóa trước, Hedge Academy đã chủ động điều chỉnh và nâng cấp chương trình: bổ sung kiến thức nền, tăng thời lượng học … Đọc tiếp "HỌC VIÊN NÓI GÌ VỀ CÁC KHÓA MACROECONOMICS TẠI HEDGE ACADEMY?"

Tôi đã đọc khá kỹ lập luận trong bài viết. Theo tôi, vấn đề lớn nhất không phải là tác giả nhìn sai một vài con số, mà là framework được sử dụng để giải thích những con số đó có vấn đề ngay từ nền tảng. Tác giả liên tục sử dụng Repo, reserve … Đọc tiếp "Phản biện: Vấn đề không nằm ở một vài con số, mà nằm ở cách hiểu về monetary system của Fed"