GỬI TIẾT KIỆM KHÔNG KHIẾN BẠN NGHÈO ĐI. NHƯNG TIẾT KIỆM KHÔNG THÔNG MINH SẼ KHIẾN BẠN MẤT CHI PHÍ.
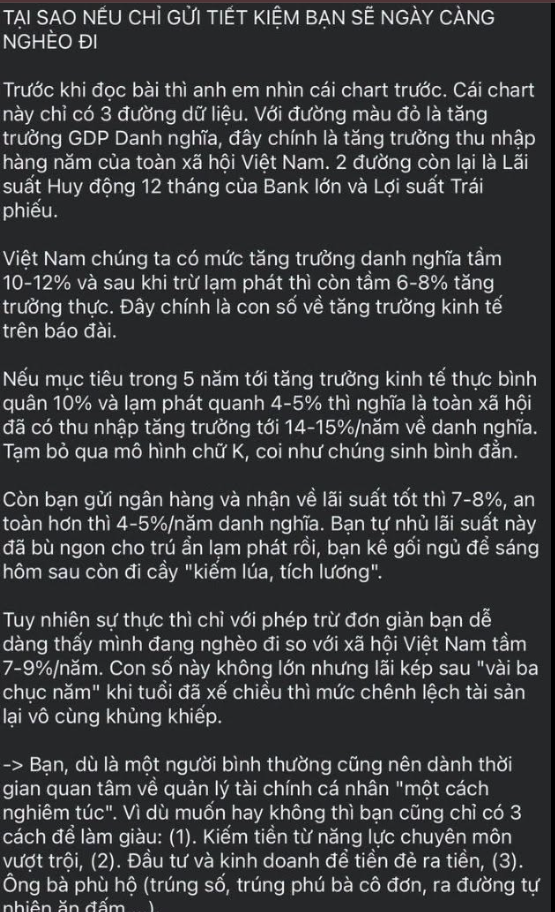
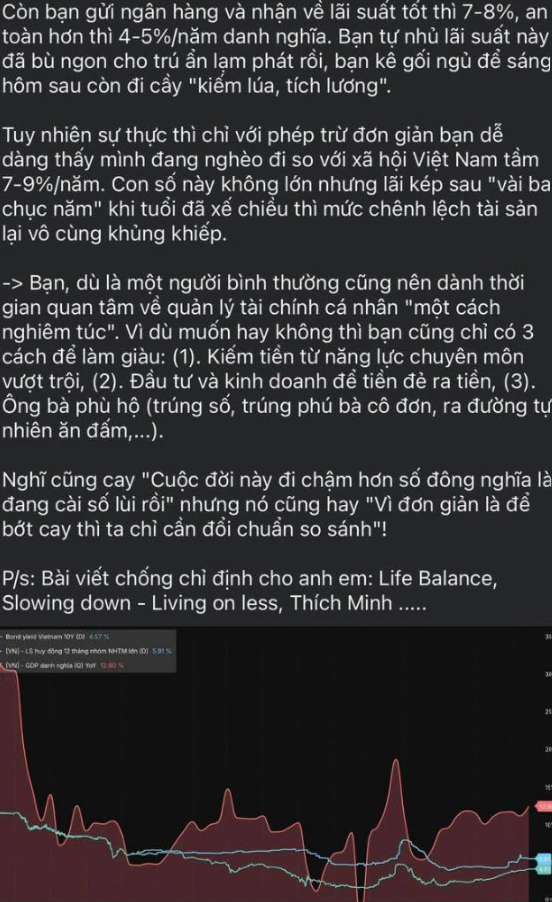
Có một bài viết đang được chia sẻ với luận điểm: Nếu chỉ gửi tiết kiệm, bạn sẽ ngày càng nghèo đi. Lập luận này nghe khá thuyết phục nếu nhìn vào chênh lệch giữa tăng trưởng GDP danh nghĩa và lãi suất tiền gửi. Nhưng vấn đề là chúng ta đang đánh đồng hai chuyện hoàn toàn khác nhau: giữ tiền an toàn và quản lý tài sản một cách thông minh. Gửi tiết kiệm không khiến bạn nghèo đi. Điều khiến bạn mất chi phí là gửi tiền một cách thụ động, không hiểu về cấu trúc sản phẩm, không biết tận dụng thanh khoản, và không nhận ra rằng cùng một mức độ rủi ro có thể tồn tại nhiều lựa chọn có lợi suất khác nhau.
1. 7–8%/năm không phải là câu chuyện mới
Giả sử tăng trưởng GDP danh nghĩa của Việt Nam ở mức 10–12% và lãi suất tiền gửi ngân hàng khoảng 7–8%/năm. Nhìn trên giấy tờ, bạn có thể thấy mình đang tụt lại phía sau nền kinh tế. Nhưng GDP danh nghĩa là tốc độ tăng của tổng giá trị sản lượng và thu nhập của toàn xã hội. Nó không phải là mức lợi nhuận mà một cá nhân có thể nhận được khi đầu tư. Bạn không thể lấy GDP danh nghĩa trừ lãi suất tiền gửi rồi kết luận rằng người gửi tiết kiệm đang nghèo đi đúng bằng phần chênh lệch đó. Nếu nền kinh tế tăng trưởng 12%, không có nghĩa tài sản của mỗi người phải tăng 12%. GDP tăng nhờ nhiều yếu tố: vốn, lao động, năng suất, đầu tư công, lợi nhuận doanh nghiệp và sự thay đổi cơ cấu kinh tế. Một cá nhân muốn hưởng lợi từ sự tăng trưởng đó phải sở hữu tài sản hoặc năng lực tạo ra thu nhập gắn với những yếu tố trên. Đơn giản nếu GDP tăng lên dựa vào những yếu tố sản xuất từ FDI chẳng hạn gần như bạn chẳng được gì nhiều.
2. Tiết kiệm thông minh không chỉ là gửi tiền vào ngân hàng
Nếu chỉ nghĩ đến tiết kiệm, nhiều người sẽ mặc định rằng mình phải chọn một sổ tiết kiệm thông thường, khóa tiền trong 12 tháng, nhận lãi suất niêm yết rồi chờ đáo hạn. Nhưng thị trường tài chính không chỉ có một sản phẩm như vậy. Có những công cụ tiền gửi hoặc chứng chỉ tiền gửi của tổ chức tín dụng — CD/FI — cho phép người sở hữu nhận lãi suất theo kỳ hạn, đồng thời có thể có thêm tính năng chuyển nhượng hoặc sử dụng làm tài sản bảo đảm. Đây mới là chỗ thú vị. Một tài sản có lợi suất 8%/năm nhưng không có thanh khoản sẽ khác với một tài sản cũng có lợi suất tương tự nhưng có thể chuyển nhượng hoặc đem cầm cố khi cần vốn. Về bản chất, bạn không chỉ đang mua lãi suất. Bạn đang mua dòng tiền, kỳ hạn, thanh khoản, khả năng sử dụng tài sản làm tài sản bảo đảm và quyền lựa chọn trong tương lai. Trong quản lý tài sản, những quyền lựa chọn này có giá trị.
3. CD/FI Bond: Cùng là tiết kiệm, nhưng cấu trúc tài sản khác nhau
Hãy lấy một ví dụ đơn giản. Bạn có 1 tỷ đồng. Phương án A: Gửi tiết kiệm ngân hàng với lãi suất 8%/năm. Sau một năm, bạn nhận khoảng 80 triệu đồng tiền lãi trước thuế, nếu có. Phương án B: Bạn sở hữu một chứng chỉ tiền gửi hoặc công cụ tiền gửi của tổ chức tín dụng với lợi suất tương đương, nhưng có khả năng chuyển nhượng và được ngân hàng chấp nhận làm tài sản bảo đảm theo điều kiện cụ thể. Về dòng tiền, hai phương án có thể tương đối giống nhau. Nhưng về mặt tài chính, chúng không hoàn toàn giống nhau. Giả sử sau 6 tháng bạn cần 500 triệu đồng để tận dụng một cơ hội đầu tư hoặc giải quyết nhu cầu thanh khoản. Nếu công cụ bạn đang nắm giữ có thể cầm cố với tỷ lệ cho vay cao, bạn có thể huy động tiền mà không cần bán tài sản. Bạn vẫn giữ được tài sản sinh lãi, có thêm nguồn vốn và không nhất thiết phải phá vỡ kế hoạch tích sản dài hạn. Đó chính là cách tư duy của ALM và quản lý tài sản: Không chỉ nhìn vào lợi suất, mà nhìn vào cash flow, liquidity, collateral value và optionality.
Tuy nhiên, cần nói rõ một điều: Không phải mọi CD/FI Bond đều có khả năng cầm cố với haircut gần bằng 0%. Tỷ lệ cho vay, điều kiện định giá, quyền chuyển nhượng, thời hạn và lãi suất thực tế phụ thuộc vào tổ chức phát hành, ngân hàng nhận cầm cố và hợp đồng cụ thể. Đừng mua một sản phẩm chỉ vì nghe nói nó có thể cầm cố. Hãy đọc điều khoản.
4. Thanh khoản đôi khi quan trọng hơn vài chục điểm cơ bản lợi suất
Có một sai lầm phổ biến trong tư duy đầu tư cá nhân: Chỉ chăm chăm tìm sản phẩm có lãi suất cao nhất. Nhưng lợi suất không phải là tất cả. Một tài sản có lãi suất 8%/năm và có thể sử dụng làm tài sản bảo đảm có thể hữu ích hơn một tài sản có lãi suất 8,3% nhưng hoàn toàn bị khóa cho đến đáo hạn. Chênh lệch 30 điểm cơ bản có thể không đáng kể nếu đổi lại bạn mất khả năng tiếp cận vốn trong một năm. Đặc biệt trong môi trường lãi suất thay đổi, giá trị của thanh khoản càng trở nên rõ ràng. Bạn không biết khi nào cơ hội xuất hiện. Bạn cũng không biết khi nào mình cần tiền. Một người có tài sản thanh khoản tốt sẽ có nhiều lựa chọn hơn một người có tài sản nhưng tất cả đều bị khóa. Tích sản tốt không chỉ là tích lũy nhiều tiền. Đó là tích lũy những tài sản có thể phục vụ nhiều mục đích.
5. Chuyển nhượng sổ tiết kiệm: Một ví dụ đáng chú ý
Một điểm đáng chú ý là ngân hàng cũng có những cơ chế cho phép chuyển nhượng sổ tiết kiệm. Ví dụ, MB có bài viết về chuyển nhượng sổ tiết kiệm: https://www.mbbank.com.vn/.../chuyen-nhuong-so-tiet.../7553 . Về mặt kinh tế, chuyển nhượng một tài sản tiền gửi có thể tạo ra một số đặc tính tương tự việc mua bán công cụ tiền gửi trên thị trường thứ cấp. Tất nhiên, không nên đánh đồng hoàn toàn hai sản phẩm. Chuyển nhượng sổ tiết kiệm và giao dịch CD/FI Bond có thể khác nhau về pháp lý, quy trình, quyền lợi, giá giao dịch và khả năng tiếp cận người mua. Nhưng điều quan trọng là: Ngay cả sản phẩm tiết kiệm truyền thống cũng có thể có cấu trúc linh hoạt hơn cách chúng ta thường nghĩ. Nếu bạn có kiến thức tài chính, bạn sẽ bắt đầu nhìn thấy những khác biệt này. Nếu không có kiến thức, bạn có thể chỉ nhìn thấy một con số lãi suất.
6. Vậy người bình thường nên làm gì?
Nếu bạn có một khoản tiền nhàn rỗi và muốn tích sản dài hạn, gửi tiết kiệm vẫn là một lựa chọn hợp lý. Đặc biệt khi bạn chưa có quỹ dự phòng, chưa hiểu rõ thị trường tài chính, không muốn chịu biến động lớn, cần tiền trong một khoảng thời gian xác định hoặc muốn bảo toàn vốn. Nhưng nếu bạn đã có kiến thức tài chính, hãy bắt đầu nhìn rộng hơn. Hãy so sánh tiền gửi, CD/FI, trái phiếu chính phủ, trái phiếu doanh nghiệp, quỹ trái phiếu và các tài sản khác trên cùng một hệ quy chiếu. Không chỉ nhìn vào lãi suất. Hãy nhìn vào Yield – Duration – Liquidity – Credit Risk – Collateral Value – Optionality. Một khoản tiền gửi 8%/năm không phải là thứ đáng bị coi thường. Một công cụ tiền gửi có cấu trúc tốt, khả năng cầm cố và thanh khoản phù hợp có thể là tài sản tích sản rất hiệu quả. Một trái phiếu doanh nghiệp có chất lượng tốt có thể là một lựa chọn hợp lý. Nhưng không có tài sản nào đáng mua chỉ vì người khác nói rằng nó “an toàn”.
Tóm lại:
Gửi tiết kiệm không khiến bạn nghèo đi. Nó chỉ trở thành một lựa chọn kém hiệu quả khi bạn không hiểu mình đang mua gì, không biết mình đang trả chi phí cơ hội bao nhiêu, và không biết có những cấu trúc tài sản khác phù hợp hơn với mục tiêu của mình. Bạn không cần phải trở thành một nhà đầu tư mạo hiểm. Bạn cũng không cần phải chạy theo mọi cơ hội lợi suất cao. Nhưng bạn nên có đủ kiến thức để phân biệt một tài sản an toàn, một tài sản có lợi suất tốt, một tài sản có thanh khoản tốt — và một tài sản có cả ba.
Cuối cùng, quản lý tài chính cá nhân không phải là cuộc thi xem ai kiếm được lợi suất cao nhất. Đó là cuộc chơi của việc xây dựng tài sản bền vững, giữ được khả năng thanh khoản, và tận dụng cơ hội khi nó xuất hiện. Gửi tiết kiệm không làm bạn nghèo. Nhưng nếu bạn chỉ biết gửi tiết kiệm mà không hiểu tài chính, bạn có thể đang bỏ qua những cơ hội rất đáng giá.
Bài viết khác