

Phân tích tài chính – Cập nhật tin tức

Về các Fintech hiện tại ở Việt Nam và hầu hết các Fintech trên thế giới thì Business Model chính về mặt tài chính nhé, sẽ tập trung khai thác chênh lệch trên thị trường vốn của các bên tham gia. Tập trung khai thác tính cồng kềnh của các định chế tài chính hiện … Đọc tiếp "[Fintech – At this time – Not Fin and Not Tech]"

Thú vị là sau khi mình ngồi rà soát 1 lượt thì ngoài một số đang bị overvalue thì vẫn còn tồn tại một số Bank đang ngấp nghé ngưỡng undervalue. Hôm nay mình ngồi xem xét cân đối của CTG. Mình cảm thấy rất thú vị là CTG đã clear cân đối với năm … Đọc tiếp "[Bank-next] – Undervalue"

Nhìn chung bank là môt tổ chức đặc biệt rất khó để biết chính xác được một bank yếu khỏe hay có một đặc điểm gì khác biệt. Nhìn chung cơ cấu tài sản của Bank khác hoàn toàn so với doanh nghiệp thông thường. Do đó khi phân tích cũng như định giá không … Đọc tiếp "[Banking -Analysis]-Part I"

Tiếp theo chủ đề cần hay không 1 rating thì mình nghĩ function cần thiết hơn là Trust tức người giám sát. Ở Việt Nam khi đưa tiền cho doanh nghiệp thì tiền đó là tiền của Doanh nghiệp, cũng không ai kiểm tra mục đích sử dụng hoặc có là định kỳ thấp. Big … Đọc tiếp "[Trustee Function]"
Bực ghê chẳng mấy khi có hứng viết về Macro thì anh Mark Xoăn lại phán là vi phạm tiêu chuẩn cộng đồng từ chiều bực ghê. Đêm rồi nó mới thông báo là lỗi, giờ mới đăng. Lâu lâu mình chưa viết về Macro, mình thấy hiện tại báo chí viết hơi sai về … Đọc tiếp "[Tapper khác với Tightening]"
Nó là một câu chuyện dài, chưa từng có trong lịch sử tỷ giá lại thấp như hiện tại. Tại sao khi cán cân thương mại thì âm nhưng tỷ giá thì lại giảm. Câu hỏi rất thú vị trong khi sản xuất thì đang gãy hàng hóa không xuất đi được nhưng mà tỷ … Đọc tiếp "[Tỷ giá không phải một câu chuyện ngắn]"
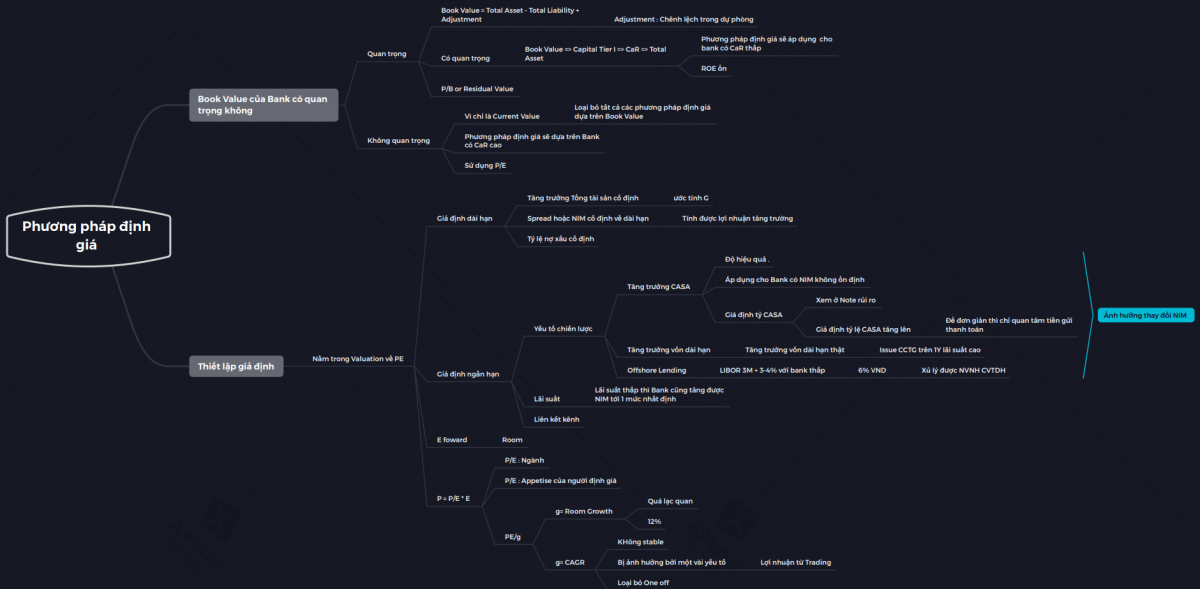
Phương pháp định giá Bank thông thường là so sánh vậy chúng ta sẽ sử dụng P/B, P/E hay EV/EBITDA. Tuy vào quan điểm của người định giá mình nghĩ chỉ nên giới hạn ở P/E và P/B. Đối với hầu hết Bank Việt Nam nên sử dụng P/E vừa đơn giản hơn, ít giả … Đọc tiếp "[Bank định giá – Part III]"
Chủ đề này rất thú vị, Bank thông thường sẽ có một số nguồn được tính là Non-recurrent Income mà khi bạn định giá hoặc phân tích bạn nên loại bỏ phần này ra khỏi phân tích. Tại sao ư vì nó không thường xuyên đâu. Ví dụ : – Lợi nhuận từ mua bán … Đọc tiếp "[Định giá Bank-Part II-Non-Recurrent Income]"
Việc giảm lãi suất cho vay không phải là điều dễ dàng khi các ngân hàng còn phải đối mặt với khó khăn trong việc dự phòng cho phần nợ xấu, và nhất là phải đảm bảo tỷ lệ nguồn vốn ngắn hạn cho vay trung dài hạn theo quy định. 1. Chênh lệch lãi … Đọc tiếp "[Giảm lãi suất cho vay không phải là điều dễ dàng]"
Một trong số các Bank bị thiệt nhất nếu SBV không nâng tỷ lệ nguồn vốn ngắn hạn cho vay TDH theo như đề xuất của Admin hôm trước là TCB. Nhưng mà cái khó thì ló cái “lách” . Cụ thể là như thế này, ngày xưa gửi tiền 1 năm rút lãi không … Đọc tiếp "[Chưa cần tới SBV giúp TCB đã xoay đủ kiểu]"
Xin tóm tắt như sau: PART I: Admin cho rằng BANK phải hạ lãi suất cho vay PART II: Bổ sung Admin cho rằng BANK phải hạ lãi suất cho vay – SBV phải giãn tỷ lệ, nhất là các tỷ lệ về thanh khoản. Bởi nếu chỉ hoãn phân loại nợ, mà không giãn … Đọc tiếp "[KHÔNG ĐÈ NGÂN HÀNG THÌ ĐÈ AI – PART III] – Tại sao SBV nên nới tất cả các tỷ lệ về thanh khoản."
Cám ơn cả nhà đã đóng góp các ý kiến rất xác đáng và đúng trong tình hình hiện tại tức là không chỉ đè Bank ra hạ là hạ. Phần II này mình xin phân tích cái khó của Bank. Cái khó đầu tiên của bank đó là phải dự phòng cho phần nợ … Đọc tiếp "[KHÔNG ĐÈ NGÂN HÀNG THÌ ĐÈ AI – PART II – SBV cũng nên nhìn nhận lại]"